Tren Industri
Training Auditing Administration and Procedure GAS untuk Auditor KAI Wisata
Pekerjaan audit yang tidak didokumentasikan dianggap tidak pernah dilakukan. Begini dua hari training Auditing Administration and Procedure bersama auditor KAI Wisata.
Audit bukan sekadar memeriksa dokumen atau mencari kesalahan. Di baliknya ada rangkaian kerja yang harus tertib, mulai dari merencanakan pemeriksaan, mengumpulkan dan menilai bukti, mengevaluasi risiko, sampai menyusun kesimpulan yang bisa dipertanggungjawabkan. Bagian administrasi dan prosedur inilah yang sering membedakan audit yang dipercaya manajemen dengan audit yang mudah dibantah.
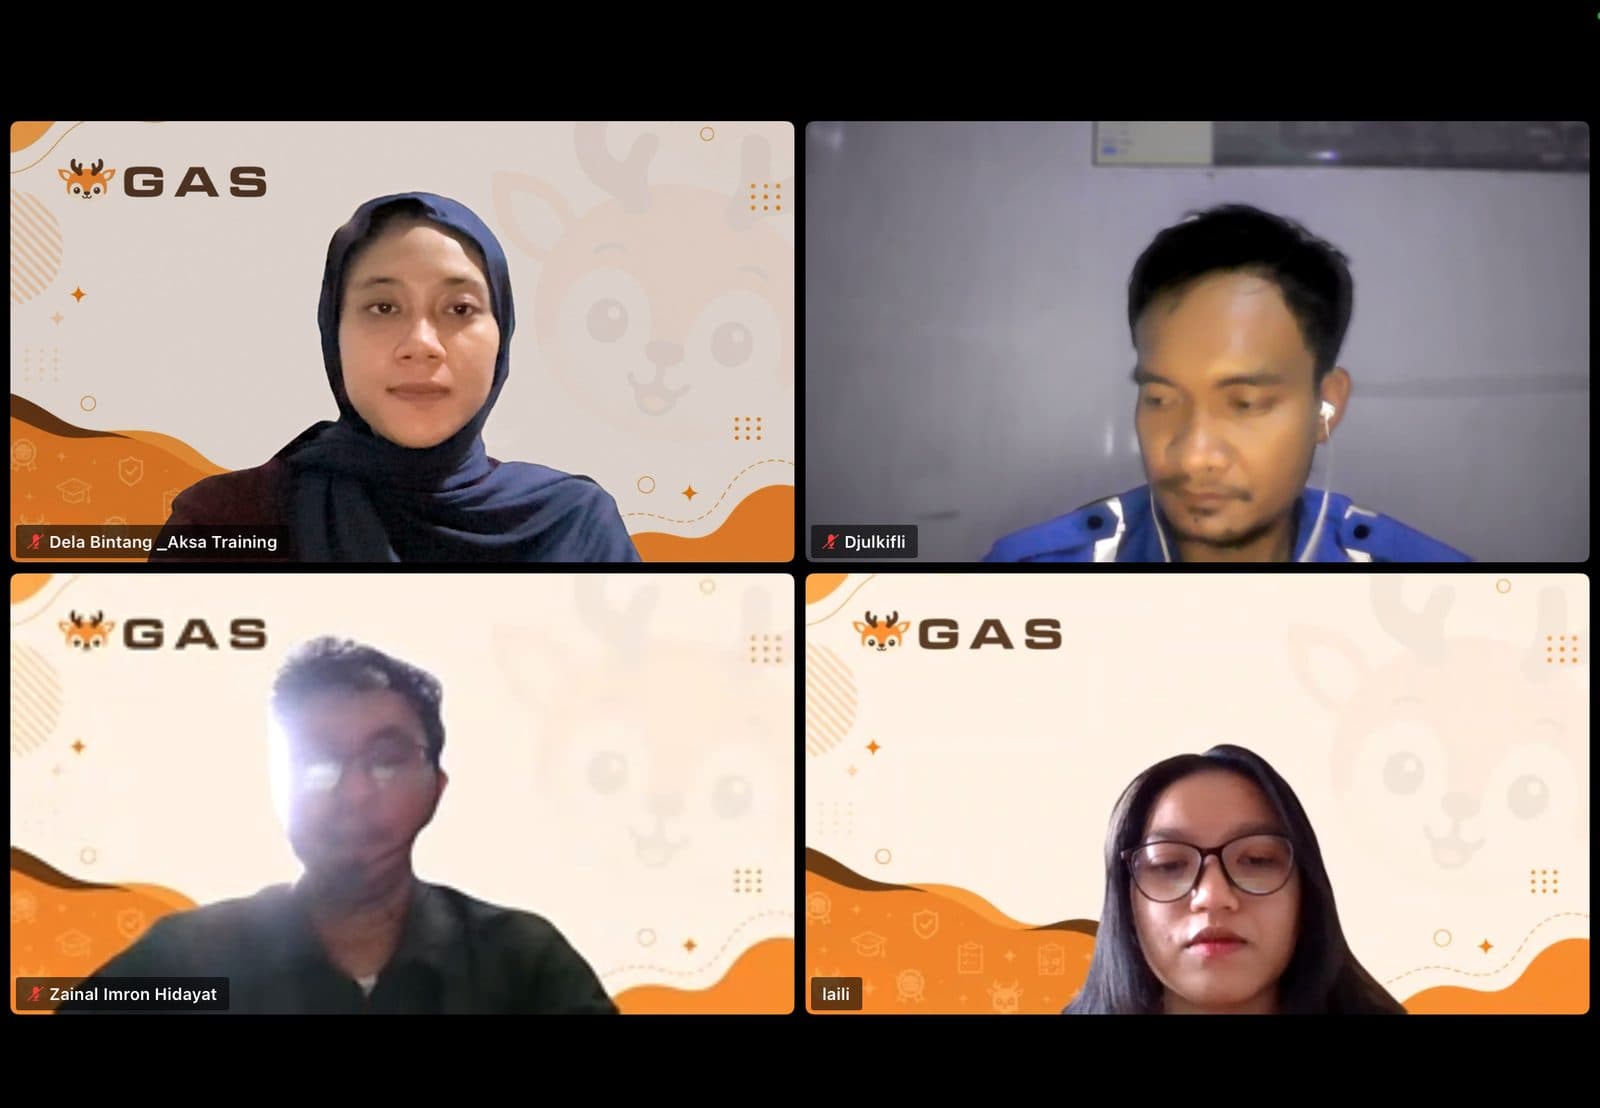
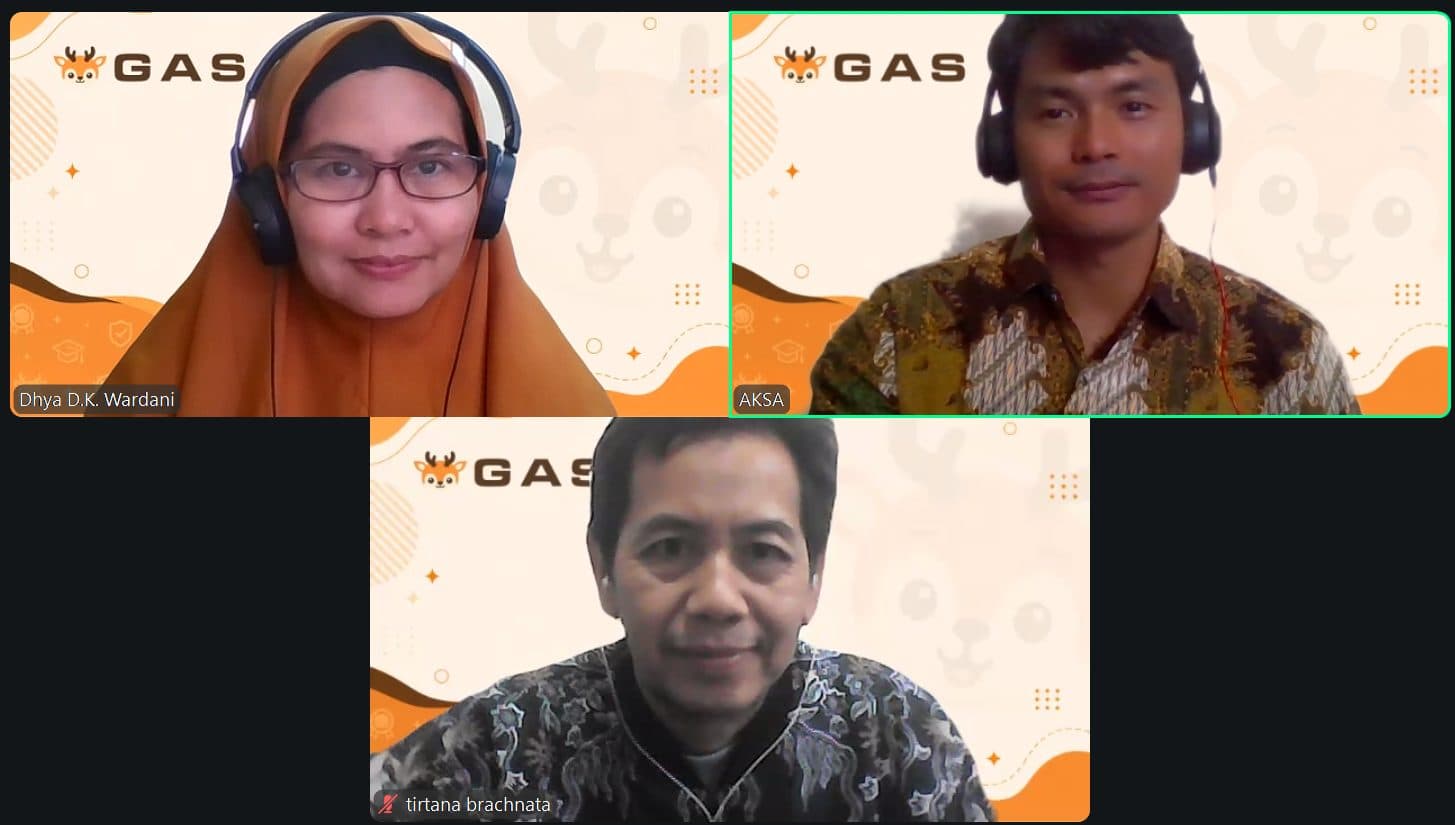
Pada Selasa dan Rabu, 13 sampai 14 Oktober 2026, PT Gerbang Akselerasi Sukses atau GAS menyelenggarakan Training Auditing Administration and Procedure for Auditors secara daring melalui Zoom Meeting. Pesertanya berasal dari PT Kereta Api Pariwisata atau KAI Wisata, dengan Dr. Patisina, S.T., M.Eng. sebagai instruktur.
Artikel ini merangkum sebelas materi yang dibahas, prinsip profesional yang menjadi pegangan auditor, alat kerja yang dipraktikkan selama dua hari, serta cara membawa materi tersebut ke pekerjaan audit sehari-hari.
Sekilas kegiatan
Training Auditing Administration and Procedure berlangsung 13 sampai 14 Oktober 2026 secara daring melalui Zoom Meeting, total 16 jam pelajaran, dipandu Dr. Patisina, dengan metode paparan interaktif, diskusi, dan studi kasus yang disusun dari konteks bisnis kereta wisata.
Mengapa administrasi dan prosedur audit menentukan mutu pemeriksaan
Administrasi audit adalah cara auditor mengelola dokumen, mencatat informasi yang diperoleh, menyimpan bukti, dan menyusun hasil pemeriksaan secara sistematis. Prosedur audit memberi arah pada setiap tahap, yaitu informasi apa yang harus diperiksa, bukti apa yang dibutuhkan, dan langkah apa yang dipakai untuk membandingkan kondisi aktual dengan ketentuan yang berlaku.
Keduanya membuat hasil audit tidak bergantung pada pendapat pribadi auditor. Ketika setiap temuan didukung kertas kerja yang rapi dan jejak bukti yang bisa ditelusuri, manajemen dan komite audit dapat memeriksa ulang dasar kesimpulannya. Sebaliknya, temuan tanpa dokumentasi yang memadai mudah dipatahkan, sekalipun substansinya benar.
Di kelas, instruktur juga menegaskan perbedaan audit dengan inspeksi, monitoring, evaluasi, dan investigasi. Kelimanya sering tumpang tindih di lapangan, padahal fokus, sifat penilaian, dan metodenya berbeda. Memahami batas ini membantu auditor menjaga kedudukan, kewenangan, dan independensinya di dalam organisasi.
Sebelas materi dalam enam belas jam pelajaran
Silabus disusun berurutan dari dasar sampai praktik, sehingga setiap topik menjadi pijakan untuk topik berikutnya. Total beban belajarnya 16 jam pelajaran yang terbagi dalam dua hari.
- 01Dasar-dasar audit dan peran auditor.
- 02Standar dan etika profesi auditor.
- 03Perencanaan dan metodologi audit.
- 04Identifikasi risiko dan pengendalian internal.
- 05Teknik pengumpulan dan evaluasi bukti audit.
- 06Audit laporan keuangan.
- 07Audit operasional dan efisiensi bisnis.
- 08Dokumentasi dan pengarsipan audit.
- 09Penyusunan laporan dan rekomendasi audit.
- 10Tindak lanjut dan evaluasi hasil audit.
- 11Studi kasus dan praktik audit.
Materi mengacu pada Global Internal Audit Standards atau GIAS 2024 yang diterbitkan The Institute of Internal Auditors. Standar ini menggantikan kerangka lama IPPF dan menekankan audit internal sebagai mitra strategis tata kelola, bukan sekadar pemeriksa kepatuhan.
Salah satu pergeseran yang dibahas adalah perpindahan dari audit berbasis checklist ke audit berbasis risiko. Checklist menyeragamkan pemeriksaan untuk semua unit, sementara pendekatan berbasis risiko memusatkan waktu dan sumber daya pada area yang paling berpotensi merugikan. Tim yang ingin mendalami pendekatan ini bisa melanjutkan ke kelas risk based audit.
Enam prinsip profesional yang menjadi pegangan auditor
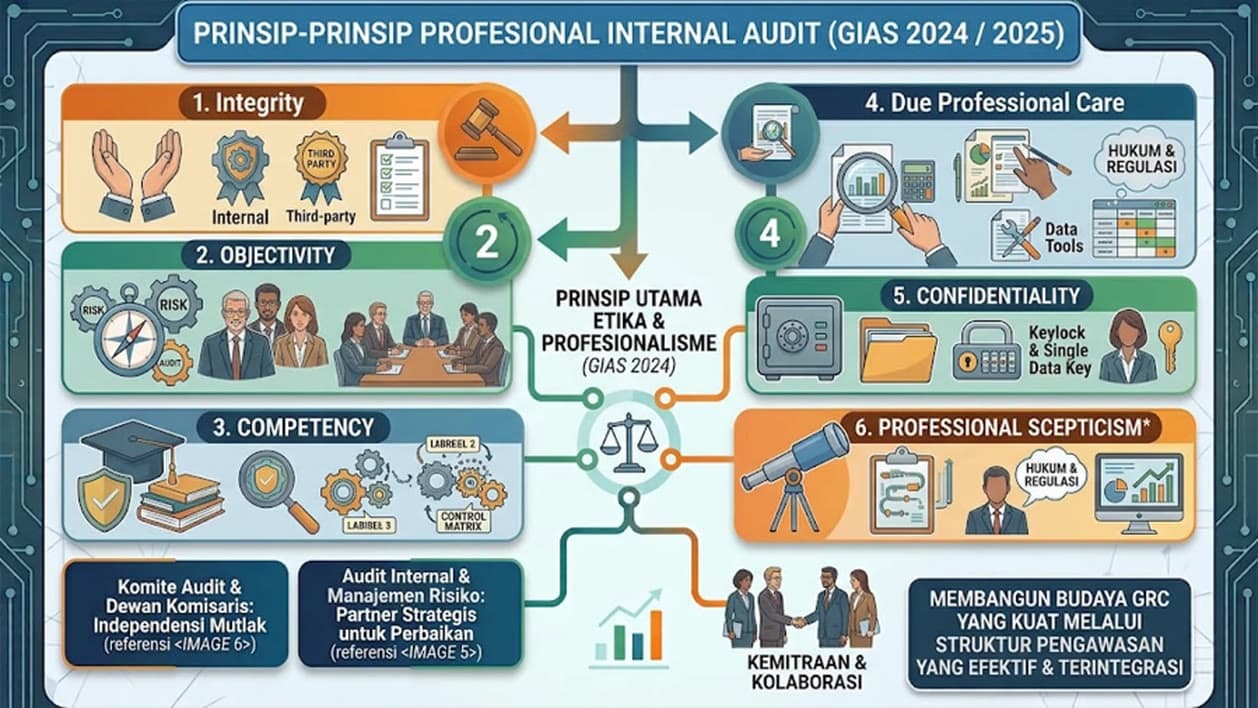
Sebelum masuk ke teknik, peserta diajak memahami sikap yang harus dijaga sepanjang penugasan. Enam prinsip ini menjadi pondasi etika dan profesionalisme dalam GIAS 2024.
- Integritas, yaitu kejujuran, moralitas, dan kepatuhan pada standar etika, baik di dalam organisasi maupun dalam hubungan dengan pihak ketiga.
- Objektivitas, yaitu sikap mental independen dan bebas konflik kepentingan saat menilai risiko dan bukti.
- Kompetensi, yaitu pengetahuan dan keahlian yang memadai, termasuk pemahaman proses bisnis dan matriks pengendalian.
- Kecermatan profesional atau due professional care, yaitu ketelitian, kehati-hatian, dan pemanfaatan perangkat analisis data.
- Kerahasiaan, yaitu menjaga keamanan data sensitif dengan pengelolaan akses yang tepat.
- Skeptisisme profesional, yaitu sikap kritis yang selalu mengevaluasi bukti sebelum menerima sebuah pernyataan.
Prinsip objektivitas dibahas lebih dalam lewat topik konflik kepentingan. Peserta mempelajari bentuk-bentuknya, seperti hubungan keluarga dengan vendor, kepentingan finansial, dan peran ganda ketika auditor menilai proses yang dulu ia tangani sendiri. Penanganannya berurutan, mulai dari identifikasi, deklarasi tertulis, sampai rotasi personel bila perlu.
Skeptisisme profesional juga diluruskan maknanya. Sikap ini bukan berarti mencurigai semua orang, melainkan memastikan setiap penilaian berdiri di atas bukti yang cukup, terutama ketika ditemukan data yang tidak konsisten atau dokumen yang belum lengkap.
Hari pertama, dari penilaian risiko sampai pengumpulan bukti
Setelah prinsip dasar, kelas masuk ke perencanaan penugasan. Peserta mempelajari tahapan awal sebelum turun ke lapangan, yaitu menentukan kriteria audit, melakukan survei pendahuluan, dan menyusun program kerja audit beserta teknik sampling yang akan dipakai.
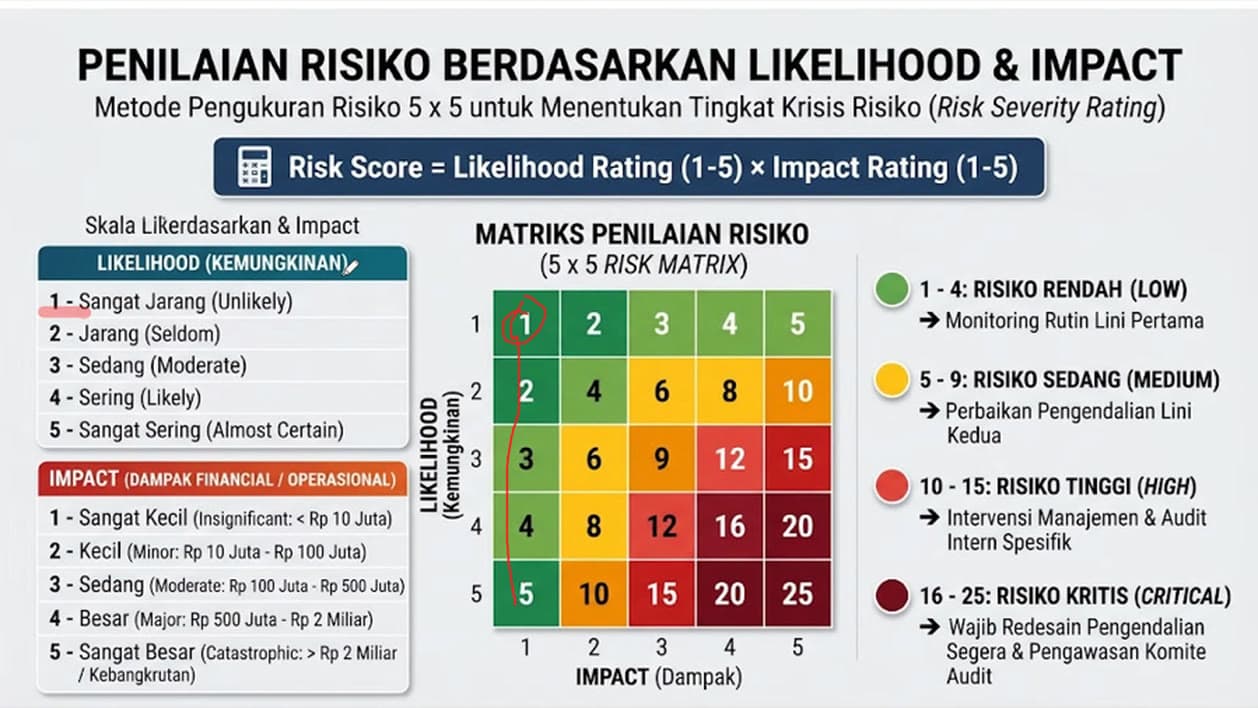
Penilaian risiko menggunakan matriks lima kali lima. Skor risiko diperoleh dari perkalian tingkat kemungkinan dan tingkat dampak, masing-masing berskala satu sampai lima. Skor 1 sampai 4 tergolong rendah, 5 sampai 9 sedang, 10 sampai 15 tinggi, dan 16 sampai 25 kritis, dengan respons yang berbeda untuk tiap tingkat.
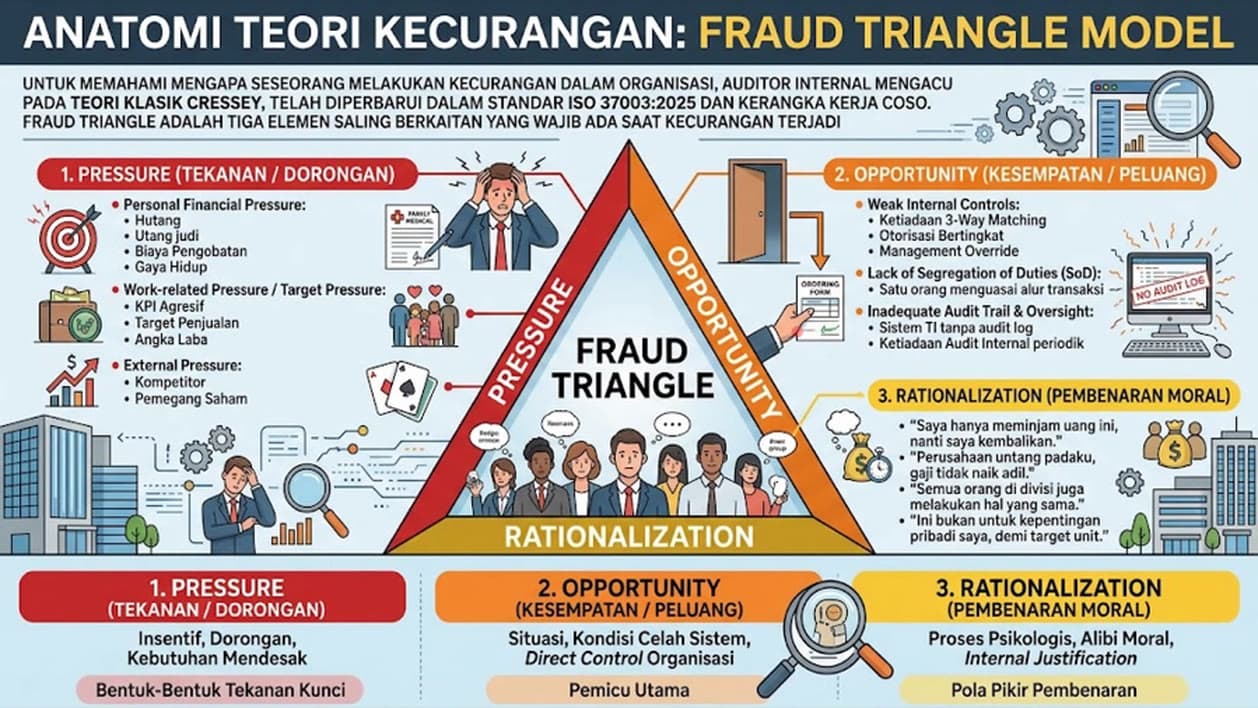
Materi kecurangan dibuka dengan fraud triangle dari Donald Cressey. Kecurangan cenderung terjadi ketika tiga unsur hadir bersamaan, yaitu tekanan, kesempatan, dan rasionalisasi. Auditor tidak bisa mengendalikan tekanan atau pembenaran pribadi seseorang, tetapi bisa menutup celah kesempatan lewat pengendalian internal yang kuat.
Peserta juga diingatkan bahwa red flag atau tanda bahaya bukan bukti kecurangan. Red flag hanya sinyal untuk menggali lebih dalam, dan kesimpulan tetap harus menunggu bukti yang cukup. Untuk pendalaman, materi ini bersambung dengan kelas fraud auditing, pencegahan, deteksi, dan investigasi.
Hari pertama ditutup dengan metodologi pengumpulan bukti. Tekniknya dikelompokkan menjadi tiga, yaitu verifikasi dokumen dan fisik seperti inspeksi, observasi, dan konfirmasi pihak ketiga, pengujian transaksi seperti vouching, tracing, dan reperformance, serta analisis dan wawancara yang mencakup analisis data dan audit sampling.
Hari kedua, audit operasional, dokumentasi, dan tindak lanjut
Hari kedua bergerak ke pemeriksaan proses bisnis. Peserta menelusuri rantai dokumen dari faktur dan pesanan pembelian, berita acara serah terima, invoice, jurnal, buku besar, sampai laporan keuangan, lalu mempraktikkan three-way matching untuk pengeluaran operasional serta prosedur audit kas dan bank seperti cash count mendadak dan rekonsiliasi bank.
Audit operasional dibahas lewat tiga pilar, yaitu ekonomis, efisiensi, dan efektivitas. Peserta belajar mengenali delapan jenis pemborosan operasional, mengukur waktu siklus layanan terhadap SLA, dan menguji KPI proses. Contoh yang dipakai dekat dengan operasional kereta wisata, seperti waktu konfirmasi reservasi, pembatalan dan perubahan jadwal tiket, pembayaran invoice vendor, dan penanganan keluhan pelanggan.
Materi dokumentasi menjadi inti dari judul pelatihan ini. Sesuai GIAS 2024 Domain V, auditor wajib memelihara dokumentasi yang tertib, aman, dan mudah ditelusuri. Peserta melihat contoh struktur folder audit digital, mulai dari surat tugas dan program audit, kertas kerja, bukti, sampai log tindak lanjut, serta cara menjaga rantai kepemilikan bukti elektronik agar tetap sah bila suatu hari dibutuhkan untuk pemeriksaan lanjutan.
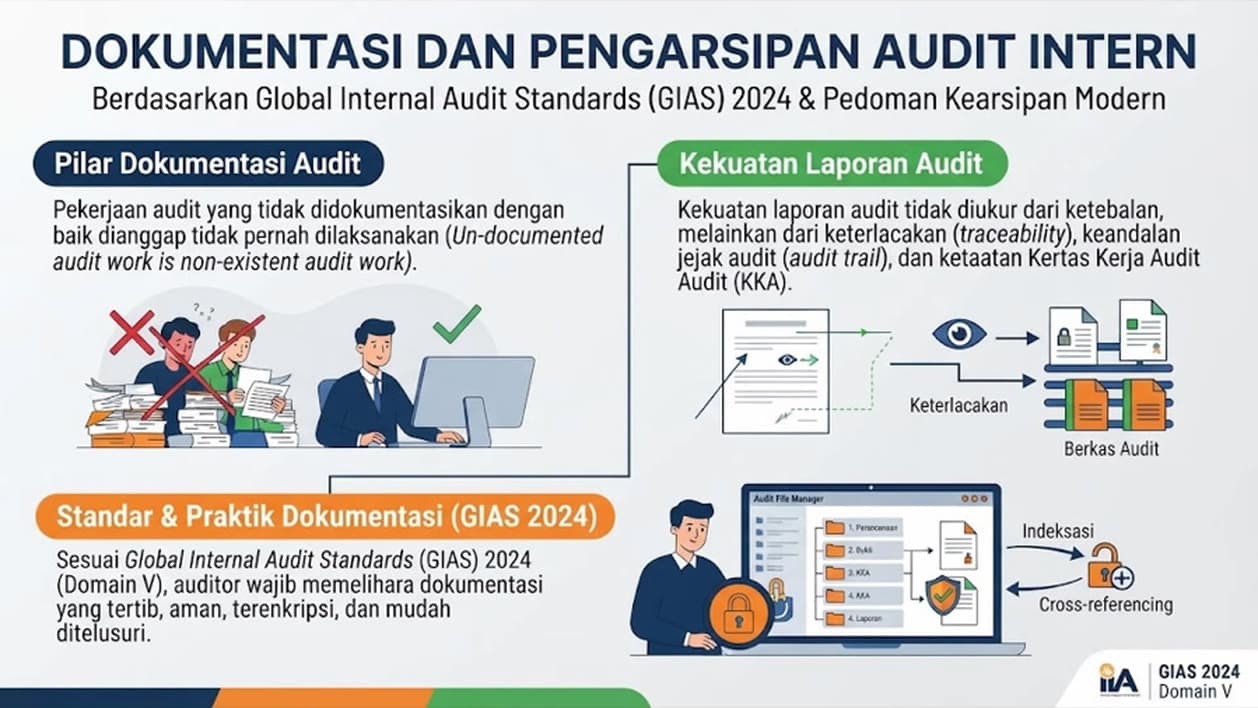
“Pekerjaan audit yang tidak didokumentasikan dianggap tidak pernah dilaksanakan.”
Materi Dokumentasi dan Pengarsipan Audit Intern
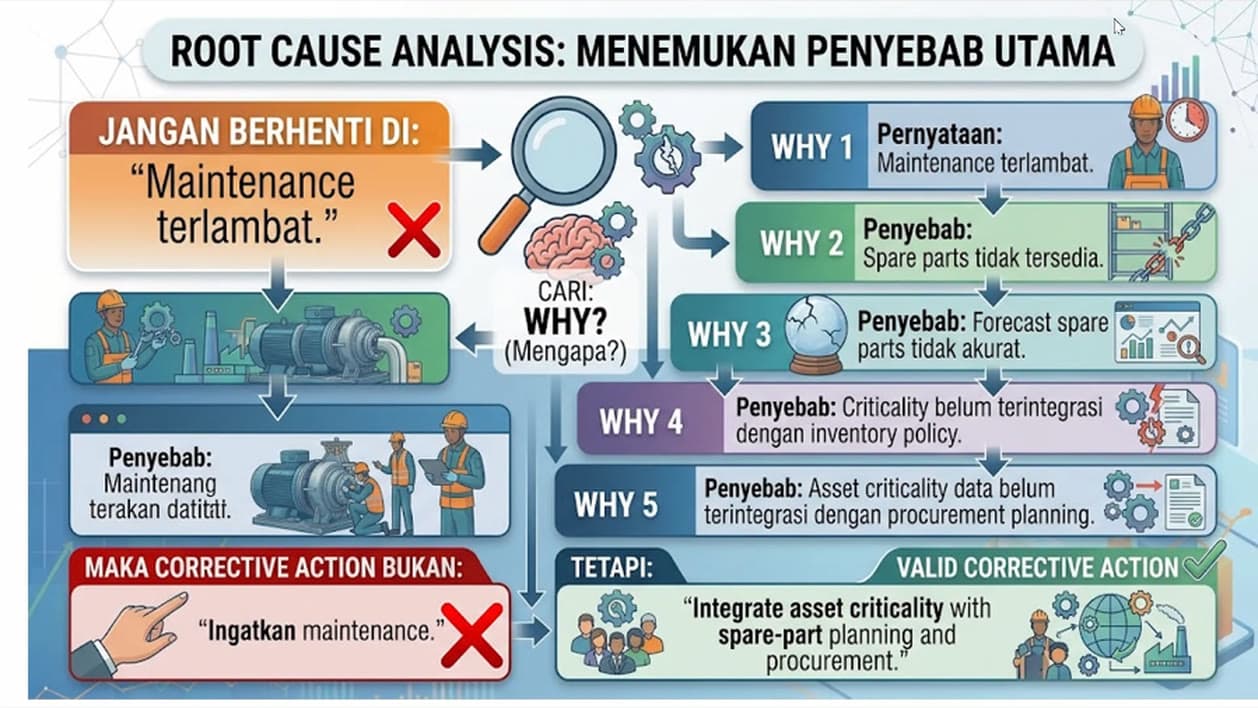
Bagian akhir membahas laporan dan rekomendasi. Setiap temuan diberi peringkat risiko tinggi, sedang, atau rendah dengan target waktu tindak lanjut yang berbeda, lalu dipantau melalui matriks tindak lanjut hasil audit. Rekomendasi yang baik lahir dari analisis akar masalah. Dengan teknik lima kali bertanya mengapa, auditor tidak berhenti pada gejala seperti pemeliharaan yang terlambat, tetapi menelusuri penyebab sistemik yang benar-benar perlu diperbaiki.
Membawa materi audit ke pekerjaan sehari-hari
Pelatihan dirancang agar tidak berhenti di ruang Zoom. Beberapa langkah yang bisa langsung dijalankan auditor dan personel pengendalian setelah kelas antara lain sebagai berikut.
- Merapikan administrasi audit dengan struktur folder dan penamaan kertas kerja yang seragam.
- Mendasarkan setiap evaluasi pada bukti yang relevan, dan menunda kesimpulan bila informasi belum lengkap.
- Mendeklarasikan potensi konflik kepentingan sebelum penugasan dimulai.
- Membatasi akses dan penyebaran dokumen audit, baik fisik maupun digital.
- Menyusun rekomendasi dari akar masalah, lalu memantau tindak lanjutnya sampai tuntas.
Agar kebiasaan baru ini bertahan, atasan dan tim audit sebaiknya menyepakati target kecil yang terukur dalam beberapa minggu pertama. Polanya bisa mengikuti rencana 30-60-90 hari pascapelatihan supaya materi benar-benar terpakai.
Penerapan yang konsisten akan memperkuat pengendalian internal, meningkatkan keandalan informasi untuk pengambilan keputusan, dan membangun kepercayaan manajemen terhadap fungsi audit. Bagi auditor yang juga menangani pemetaan proses, teknik pendukungnya dibahas dalam artikel process flow auditing.
Menyiapkan tim audit internal yang lebih tertib bersama GAS
Training Auditing Administration and Procedure cocok untuk auditor internal, staf satuan pengawasan internal, tim kepatuhan dan manajemen risiko, serta personel yang terlibat dalam pengendalian proses bisnis. Peserta yang menyelesaikan seluruh sesi menerima Certificate of Completion dari GAS beserta rincian materi dan jam pelajarannya.
Untuk auditor yang baru memulai, fondasinya bisa dibangun lewat kelas dasar-dasar audit internal. Tim yang fokus pada efisiensi proses dapat melanjutkan ke dimensi baru dalam audit operasional. Pertimbangan memilih format kelas bisa dibaca di panduan in-house atau kelas publik.
Seperti kelas untuk KAI Wisata ini, studi kasus dapat disesuaikan dengan industri dan proses bisnis perusahaan Anda. Hubungi tim GAS lewat WhatsApp untuk jadwal training audit berikutnya atau penyelenggaraan in-house secara daring maupun tatap muka.
Pertanyaan umum
Apa itu training Auditing Administration and Procedure?
Pelatihan yang membekali auditor untuk menjalankan audit secara tertib dan sistematis, mulai dari perencanaan, penilaian risiko, pengumpulan bukti, dokumentasi kertas kerja, penyusunan laporan, sampai pemantauan tindak lanjut hasil audit.
Siapa yang sebaiknya mengikuti pelatihan ini?
Auditor internal, staf satuan pengawasan internal, tim kepatuhan, tim manajemen risiko, serta personel yang terlibat dalam pengendalian proses bisnis dan penyiapan dokumen untuk pemeriksaan.
Standar apa yang menjadi acuan materi?
Materi mengacu pada Global Internal Audit Standards atau GIAS 2024 dari The Institute of Internal Auditors, termasuk enam prinsip profesional auditor dan ketentuan dokumentasi pada Domain V.
Berapa lama pelatihannya?
Dua hari dengan total 16 jam pelajaran yang mencakup sebelas materi, dari dasar-dasar audit sampai studi kasus dan praktik audit.
Apakah peserta mendapat sertifikat?
Ya. Peserta yang mengikuti seluruh sesi menerima Certificate of Completion dari PT Gerbang Akselerasi Sukses beserta rincian materi, kehadiran, dan jam pelajaran.
Apakah pelatihan bisa diselenggarakan in-house?
Bisa. Pelatihan tersedia secara daring maupun tatap muka, dan studi kasusnya dapat disusun dari konteks industri serta proses bisnis perusahaan peserta.
Program terkait

Ditulis oleh
Pendiri GAS dan praktisi pelatihan serta sertifikasi kompetensi
Menulis tentang pengembangan kompetensi kerja, sertifikasi BNSP dan Kemnaker, serta cara membuat pelatihan benar-benar terpakai setelah kelas selesai.